Diseño de controles y estimación del índice de mitigación en Riesgo Operacional
Lo que vas a aprender
Al finalizar el curso, el participante será capaz de elaborar y definir el índice de mitigación asignando en los criterios, de forma adecuada y técnica, las ponderaciones de la efectividad de los controles mediante el uso de scorecards.
CONTENIDO TEMÁTICO
1. Definición de controles.
2. Elaboración de la efectividad de los controles.
3. Matemática de los controles (lógica difusa)
4. Determinación de las ponderaciones de los criterios utilizados para el índice de mitigación.
5. Elaboración y calibración del índice de mitigación.
6. Aplicación del índice de mitigación en la autoevaluación de riesgos y controles.
Requisitos
No requiere conocimientos previos
Descripción
Fecha de inicio: 21 de noviembre de 2026
En este curso, el participante relacionará el concepto de cada uno de los componentes del control y cómo a través de ellos definir el índice de mitigación para que sea utilizado en la gestión ex ante de riesgo operacional.
S/1200.00
20% de descuento
Comprar ahoraEste curso incluye:
► Acceso por tiempo limitado al material grabado
► Material digital de las presentaciones y los casos
► Certificado digital de participación
Duración: 06 Horas
Inicio: 21 de noviembre de 2026
Frecuencia y horarios: Sábados - 9:00 a.m. a 12:00 m.
Profesor
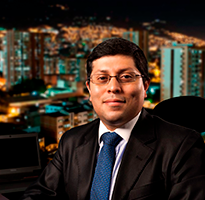
OMAR BRICEÑO CRUZADO
Profesional en Ciencias Administrativas con Maestría en Economía y Finanzas. MBA por la Universidad del Pacífico. Especialización en Econometría Aplicada y Gestión de Riesgos por la Universidad de Alcalá (España).
Se ha especializado en la implementación de la gestión de riesgo de operacional, metodologías cuantitativas para herramientas de autoevaluación de riesgos y controles, diseño de indicadores de riesgos, metodologías de recolección de eventos de pérdida, estimación de pérdida esperada y no esperada, incluyendo estimaciones de escenarios de estrés. Fue Presidente de la Comisión de Eventos de Pérdida por Riesgo Operacional de ASBANC, emitiendo el primer documento de estandarización de criterios para la recolección de eventos de pérdida en el sistema bancario.
En gestión de riesgo de crédito, ha diseñado, modelado, implementado y testeado modelos de probabilidad de default (PD) con ciclo económico (Point in Time y Throught the Cycle), loss given default (LGD), niveles de exposición (incluyendo el factor de conversión crediticio), stress testing, pricing, validaciones cuantitativas de los parámetros de riesgo de crédito basados en Basilea y las mejores prácticas de la gestión de riesgos de modelo, utilizando para ello la analítica como principal herramienta de modelado.
Ponente nacional e internacional en foros y congresos relacionados a la gestión integral de riesgos. Ha escrito papers sobre gestión de riesgo de crédito y riesgo operacional. Autor del libro RIESGO DE CRÉDITO - Validación de modelos: técnicas de medición, aplicaciones y ejemplos y del libro GESTIÓN DE RIESGO OPERACIONAL: aplicación práctica para estimar el capital regulatorio.
Programas que completan la línea de especialización
Fecha de inicio: 08 de novirembre de 2026
En este curso, el participante desarrollará paso a paso un modelo de LGD tomando en cuenta el modelo de credit scoring desarrrollado ...

Inicio de clases: 30 de noviembre de 2026
En este curso, el participante profundizará en las metodologías avanzadas de riesgo de crédito con un enfoque IFRS 9 para estimar ...

Inicio de clases: 29 de septiembre de 2026
En este curso el participante relaciona los diversos conceptos que conforman la gestión de riesgo operacional, desarrollando los pasos y la técnica ...


