Loss Given Default (LGD) como parte de la Probabilidad de Incumplimiento - Una Nueva Métrtica
Lo que vas a aprender
Al finalizar el curso, el participante comprenderá que la LGD no es un parámetro estático e independiente, sino que puede modelizarse como una función de la PD (probabilidad de incumplimiento), reconociendo que en contextos de deterioro crediticio ambas tienden a incrementarse conjuntamente. Además será capaz de distinguir la relación teórica entre PD y LGD, identificar la evidencia empírica de que a mayor default rate corresponde una mayor severidad de la pérdida, y evaluar las críticas y limitaciones de este vínculo.
CONTENIDO DEL TEMARIO
Módulo 1: Fundamentos del riesgo de crédito
- Introducción al riesgo de crédito
- Definiciones: PD, LGD, EAD, EL, UL
- Relación entre pérdidas esperadas y no esperadas
- Relevancia regulatoria: Basilea II, III y IFRS 9
- El ciclo de incumplimiento
- Concepto de default y sus definiciones
- Eventos de default vs. observación continua
Módulo 2: Probabilidad de incumplimiento y default rate
- Diferencia entre default rate, hazard rate y PD
- Estimación empírica del default rate en portafolios
- Relación entre PD y LGD
Módulo 3: Pérdida dada el incumplimiento
- Definición de LGD
- Factores que determinan la LGD
Módulo 4: Dependencia entre PD y LGD
- Teoría de la correlación PD - LGD
- Evidencia empírica: mayor default entonces mayor LGD
- Críticas y limitaciones
Módulo 5: Construcción de un modelo de LGD como función del default rate
- Especificación funcional del modelo LGD
- Estimación y validación
Requisitos
► Conocimiento de estadística descriptiva
► Manejo de MS Excel
Descripción
Fecha de inicio: 08 de novirembre de 2026
En este curso, el participante desarrollará paso a paso un modelo de LGD tomando en cuenta el modelo de credit scoring desarrrollado previamente mediante regresiones, ML o matriz de transición.
S/1250.00
22% de descuento
Comprar ahoraEste curso incluye:
► Acceso por tiempo limitado al material grabado.
► Material digital de las presentaciones y los casos.
► Certificado digital de participación.
Duración: 09 horas
Inicio: 08 de noviembre de 2026
Frecuencia y horario: Domingos - 9.00 a.m. a 12.00 m.
Profesor
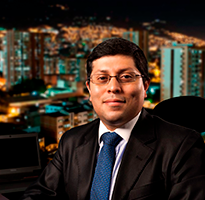
OMAR BRICEÑO CRUZADO
Profesional en Ciencias Administrativas con Maestría en Economía y Finanzas. MBA por la Universidad del Pacífico. Especialización en Econometría Aplicada y Gestión de Riesgos por la Universidad de Alcalá (España).
Se ha especializado en la implementación de la gestión de riesgo de operacional, metodologías cuantitativas para herramientas de autoevaluación de riesgos y controles, diseño de indicadores de riesgos, metodologías de recolección de eventos de pérdida, estimación de pérdida esperada y no esperada, incluyendo estimaciones de escenarios de estrés. Fue Presidente de la Comisión de Eventos de Pérdida por Riesgo Operacional de ASBANC, emitiendo el primer documento de estandarización de criterios para la recolección de eventos de pérdida en el sistema bancario.
En gestión de riesgo de crédito, ha diseñado, modelado, implementado y testeado modelos de probabilidad de default (PD) con ciclo económico (Point in Time y Throught the Cycle), loss given default (LGD), niveles de exposición (incluyendo el factor de conversión crediticio), stress testing, pricing, validaciones cuantitativas de los parámetros de riesgo de crédito basados en Basilea y las mejores prácticas de la gestión de riesgos de modelo, utilizando para ello la analítica como principal herramienta de modelado.
Ponente nacional e internacional en foros y congresos relacionados a la gestión integral de riesgos. Ha escrito papers sobre gestión de riesgo de crédito y riesgo operacional. Autor del libro RIESGO DE CRÉDITO - Validación de modelos: técnicas de medición, aplicaciones y ejemplos y del libro GESTIÓN DE RIESGO OPERACIONAL: aplicación práctica para estimar el capital regulatorio.
Programas que completan la línea de especialización
Inicio de clases: 29 de octubre de 2026
Desarrolla las capacidades cuantitativas necesarias para estimar y calibrar el apetito por riesgo operacional a partir de información histórica de eventos de ...
Fecha de inicio: 08 de novirembre de 2026
En este curso, el participante desarrollará paso a paso un modelo de LGD tomando en cuenta el modelo de credit scoring desarrrollado ...

Inicio de clases: 30 de noviembre de 2026
En este curso, el participante profundizará en las metodologías avanzadas de riesgo de crédito con un enfoque IFRS 9 para estimar ...


